ОКО о краху Алта банке – како је трезор постао "касица-прасица" и ко је морао да зна шта се дешава
Пропаст Алта банке отворила је питање да ли су механизми контроле банкарског сектора заказали. Док банкар Зоран Петровић указује на одговорност унутрашњих органа банке и Народне банке Србије, професор Ђорђе Ђукић тврди да је централна банка имала довољно сигнала за ранију реакцију. Брокер Ненад Гујаничић оцењује да је сам пословни модел банке представљао ризик.
 ОКО о краху Алта банке – како је трезор постао "касица-прасица" и ко је морао да зна шта се дешава


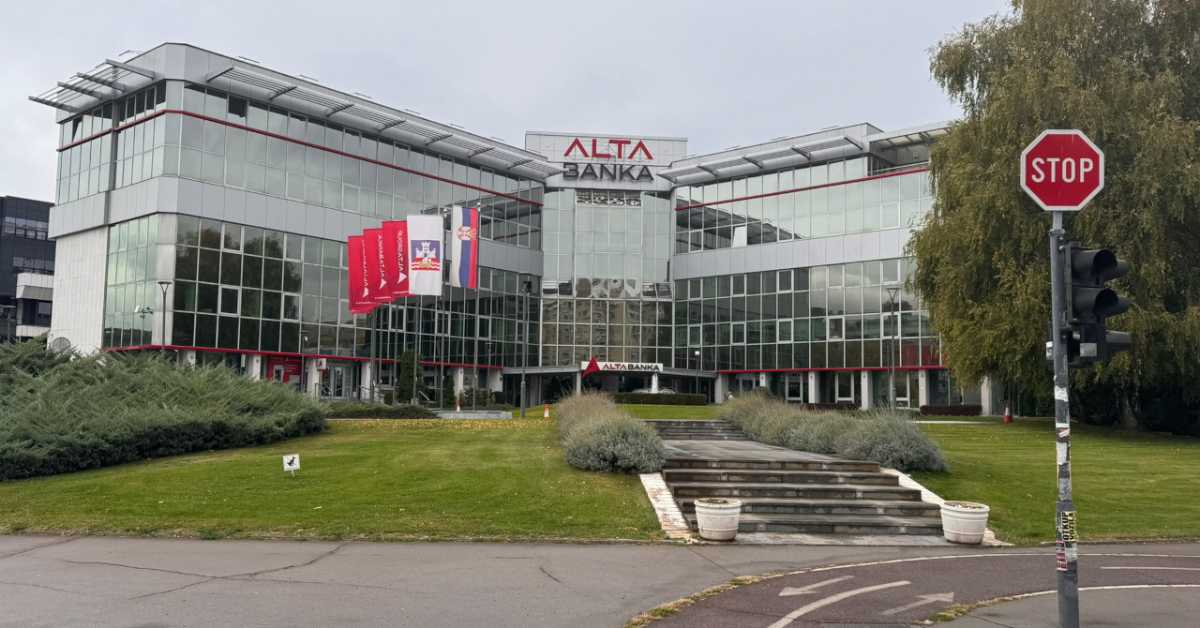
Најбрже растућа и најбрже падајућа банка – овако би данас могла да се опише Алта банка, која је Светски дан штедње, 31. октобар, дочекала без дозволе за рад. Рекламирала се слоганом – стабилна, сигурна и јака. Њен власник Давор Мацура данас је ухапшен.
Банкар Зоран Петровић истиче да се у овом случају отварају три важна питања – поверење у банкарски сектор, заштита депонената и контрола пословања коју спроводи НБС.
"Тешко је нама банкарима да спекулишемо ко је срушио банку, али једно је сигурно – oчигледно је да је већ почетком прошле недеље дошло до повлачења извесне количине новца из банке. Да ли је новац повлачила привреда, грађани или власник – то ће се видети", каже Петровић гостујући у емисији "ОКО".
Према његовим речима, Народна банка Србије је, пре одузимања дозволе за рад, утврдила да банка нема довољно средстава за нормално пословање.
"Очигледно је да је финансијска рупа била толико велика да је Народна банка проценила да не постоји ниједна друга мера која би претходила овој најтежој, а то је одузимање лиценце", наглашава Петровић.
Банка имала драстично више готовине од конкуренције
Говорећи о томе да ли је НБС реаговала правовремено, Петровић наводи да без потпуних података не може да оцени да ли је интервенција уследила прекасно или прерано. Ипак, указује на неуобичајену структуру биланса Алта банке, односно изузетно високо учешће готовине.
"Та банка је, ако погледате њене билансе, имала учешће готовине у укупној билансној активи, ако не рачунамо оно што је код Народне банке Србије, од готово 25 одсто. Код водећих банака у земљи учешће готовине, средстава на рачунима банака и средстава у трезору креће се између три и седам одсто", објашњава Петровић.
Сматра да је таква разлика морала бити предмет пажње супервизије.
"Сигуран сам да се, знајући како централна банка контролише пословне банке, о томе и те како водило рачуна, да су се вероватно дискутовале ствари и постављала питања", наводи Петровић.
Додаје да позив тужилаштву да испита околности овог случаја разуме и као покушај да се заштити интегритет институције и утврди ко је у систему контроле евентуално заказао.
Гујаничић: Проблем је био у пословном моделу банке
Брокер Ненад Гујаничић оцењује да се без увида у финансијско стање банке у данима након избора не може поуздано утврдити да ли је НБС закаснила са реакцијом, али тврди да су ризици постојали много раније.
"Чињеница је да је семе овога што се дешава поставио сам пословни модел те банке", истиче Гујаничић.
Према његовој оцени, проблем је био у повлашћеном положају појединих компанија које су, како тврди, биле повезане са претходном владајућом структуром.
"Имали смо пословни модел некаквих компанија које су везане за режим, протежиране. Једноставно, имале су, под знацима навода, прилично флексибилне услове пословања и сам тај начин функционисања био је нека црвена лампица већ у понедељак ујутру", каже Гујаничић.
Указује и на изузетно брз раст депозита Алта банке од промене власника 2019. године.
"Та банка је повећала депозитну базу откако је дошао нови власник 2019. године негде 12, 13 пута. Банкарски сектор се, рецимо, дуплирао у истом том периоду. То није ништа спорно ако је у питању тржишни модел где банка захваљујући квалитету управе расте, али знамо да није тако", оцењује Гујаничић.
Тврди да је на страни депонената било и трговине утицајем, односно да су поједина државна предузећа усмеравана да новац држе у тој банци.
"Са друге стране, банка је давала мало веће камате него просек банкарског сектора, па су ту, то је тржишни приступ, дошли и неки грађани", додаје Гујаничић.
"Закључујем да ипак ова ситуација није нерешива и да ћемо ми ту добро проћи генерално, и са аспекта банкарског сектора и депонената", каже Гујаничић.
Упозорава, међутим, да би последице могле бити много теже да је банка наставила да расте истим темпом и достигла већи тржишни удео.
Ђукић: НБС је могла превентивном контролом да уочи проблеме
Професор Економског факултета Ђорђе Ђукић сматра да је Народна банка Србије имала механизме да благовремено препозна потенцијалне проблеме у пословању Алта банке. Као ризике на које је требало обратити пажњу издваја велика улагања власника у некретнине, агресиван наступ банке на тржишту и понуду атрактивнијих каматних стопа у односу на конкуренцију.
"Нико ме не може разуверити да је превентивном контролом Народна банка Србије могла благовремено да уочи могуће или потенцијалне проблеме. Огромна улагања власника у некретнине, врло агресивно наступање на тржишту, нуђење атрактивнијих камата у односу на друге банке, поготово водећу петорку у земљи", наводи Ђукић.
Подсећа да централна банка има законска овлашћења да контролише пословање комерцијалних банака без претходне сагласности њихових управљачких органа.
"Ако централна банка, на бази ригорозно прописаних правила у Закону о Народној банци, може да пошаље контролу не питајући никога, ни извршни одбор ни управни одбор у коме седи власник, онда се поставља питање зашто то није рађено по налогу гувернера", истиче Ђукић.
Коментаришући саопштење вицегувернера НБС и њихов захтев да тужилаштво испита околности случаја, Ђукић наглашава да непознавање проблема не ослобађа одговорности лица која су задужена за контролу пословања.
Позивајући се на сопствено искуство у управљачким органима банке, указује на одговорност руководства и контролних органа.
"То што ти не знаш, председниче Одбора за праћење пословања, или што су ти информације промакле, или што ниси питао председника Извршног одбора или читаву структуру унутар банке, то те не оправдава од одговорности што тај посао не радиш адекватно", наглашава Ђукић.
Истиче да су законски прописи у банкарском сектору строги и да, у одређеним околностима, одговорност чланова управе може подразумевати и њихову личну имовину.
"Закон чак иде дотле да каже да, у случају пропасти банке, практично члан Управног одбора, управа, одговара и личном имовином. Нисам ја имао страх због имовине мене и моје породице, него принципијелан став да репутација може бити урушена за један дан", каже професор.
Критички се осврнуо и на поступање вицегувернера, оцењујући да је неопходно најпре утврдити одговорност унутар система супервизије.
"Не могу вицегувернери које је одредио гувернер, на подлози кандидатуре коју је он дао, а парламент изабрао, сада одједном да траже да споља тужилаштво решава питање зашто су извештаји били неадекватни", сматра Ђукић.
Да ли је велики износ готовине био знак за узбуну
Ђукић објашњава да се проблеми са ликвидношћу могу уочити на основу дневних извештаја о кретању новца, због чега сматра да су надлежни морали да реагују чим су забележени неуобичајени одливи.
"Лако се да, на основу дневних извештаја о ликвидности, да онај ко прати ликвидност банке види да постоје абнормални одливи новца. То треба да буде апсолутно прва иницијална тачка да се управи стави до знања шта мора у том тренутку да уради", наводи Ђукић.
Осврнуо се и на податак који је изнео Петровић, да је Алта банка имала знатно веће учешће готовине у активи од водећих банака у Србији.
Ђукић сматра да тако висок ниво готовине отвара и питање начина управљања средствима и профитабилности банке.
"Зато што не мисли о профитабилности", одговара Ђукић на питање због чега би велике количине готовине могле да буду проблематичне.
Подсећа да је банкарски сектор Србије високо ликвидан и да банке део расположивих средстава улажу у државне хартије од вредности, које по потреби могу да продају како би обезбедиле додатну ликвидност.
"Зашто та банка или управа банке није рекла: 'Изволи, председниче, купи део државних хартија од вредности, јер хартије можеш отуђити на тржишту и доћи до те ликвидности кад затреба да интервенишеш, а не да куцаш на врата других банака или централне банке'", сматра Ђукић.
Ко је морао да зна за проблеме у Алта банци
Банкар Зоран Петровић каже да је одговорност за контролу пословања Алта банке најпре била на њеним унутрашњим органима, али и на Народној банци Србије, која је задужена за супервизију банкарског сектора.
"Прво, то је био посао људи у самој банци, зато што постоје одговарајући органи који би требало да буду независни и одговарају Управном одбору банке, као што су интерна контрола и интерни ревизори", објашњава Петровић.
Додаје да банке имају и обавезу редовног и тачног извештавања централне банке, док је НБС надлежна да контролише њихово пословање.
"Други део је, наравно, Народна банка Србије, која је супервизор. Они су задужени за контролу банака", наглашава Петровић.
Истиче да из професионалног искуства зна да у Сектору за контролу банака раде стручни људи, али да је у случају Алта банке потребно утврдити због чега је постојала разлика између приказаног и стварног стања готовине.
"Зашто је у овом случају дошло до тога да постоји разлика између онога што је приказивано у књигама, а ту говоримо о готовини која је имала тако високо учешће у билансу банке, и онога што је било у реалности? Очигледно је да су контролори Народне банке, када су дошли у банку, утврдили да оно што је било у извештајима није тачно", каже Петровић.
Крах Алта банке (не) угрожава цео банкарски систем
Петровић сматра да пропаст Алта банке, која је имала око три одсто тржишног удела, не може да угрози стабилност целокупног банкарског система Србије.
"Банкарски систем је стабилан, изузетно ликвидан и изузетно добро капитализован. Ово се може посматрати као један појединачан случај", оцењује Петровић.
Ипак, упозорава да ће последице осетити поједини грађани и привредна друштва који су у тој банци држали новац.
Подсећа да су депозити грађана осигурани до износа од 50.000 евра по депоненту у једној банци и истиче значај ефикасне исплате осигураних депозита преко Агенције за осигурање депозита.
"Што се тиче привреде која је држала новац у тој банци, колико ће се наплатити зависи од тога како ће тећи стечајни поступак", објашњава Петровић.
Када ће грађани добити осигуране депозите
Брокер Ненад Гујаничић очекује да исплата осигураних депозита почне брзо и оцењује да је важно да се поверење грађана у банкарски сектор очува.
"Мислим да ће то бити прилично брзо. Верујем да ће то већ бити следеће недеље. Прво, оно што је веома важно јесте да се јавност умири", каже Гујаничић.
Наглашава да је домаћи банкарски сектор у доброј финансијској позицији.
"Капитална адекватност је на изузетно високом нивоу, банке пливају у парама, што се каже. Види се то и по профиту од прошле године, од преко милијарду и по евра збирно", наводи Гујаничић.
Ипак, сматра да би проблеме могли да имају депоненти чији новац премашује осигурани износ, међу којима су и руски држављани који су пословали преко Алта банке.
"У другим банкама то није било могуће, а у Алта банци је могло да се уради којешта што није било могуће у другим банкама. Нажалост, неко ће платити и ко је недужан ту цену", оцењује Гујаничић.
Објашњава да ће могућност повраћаја средстава изнад 50.000 евра зависити од стварног финансијског стања банке и квалитета њене активе.
"Све остало зависиће у великој мери од тога шта је остало од те базе, какав је квалитет активе, односно датих кредита. У случају да то не одудара много од биланса банке који су објављени на 30. септембар, оптимиста сам да то неће бити катастрофално, али остаје да видимо кредибилитет тих извештаја", каже Гујаничић.
Према процени, трошак исплате осигураних депозита Алта банке износиће око 400 милиона евра. Петровић указује да Агенција за осигурање депозита располаже средствима која су готово три пута већа од тог износа.
"Пара има, те паре су платиле банке плаћајући осигурање. Ради се о солидарном фонду и отуда интерес банака да се ове ствари не дешавају и не понављају. Надамо се да ћемо на овоме нешто и да научимо", истиче Петровић.
Саговорници су сагласни да је ефикасна исплата осигураних депозита важна за очување поверења у банкарски систем.
Целу емисију "ОКО" о Алта банци можете погледати у видеу на почетку текста.